Showing posts with label Fastighet. Show all posts

Sunday, October 11, 2026

Billigaste branschen på börsen just nu


Lite mer fastighetstankar nu under helgen. Något intressant dök upp nyligen. En bransch där ingen vill vara investerad i just nu.

Av 39 fastighetsbolag som fastighetsbolagsindex följer är det endast fyra stycken som handlas till premie. Resterande 35 bolag handlas till rabatt. Och en rejäl sådan. Jag har lagt en stor köporder nu under helgen efter att jag insåg det. De flesta bolag har rapporterat senast att de är värda 20, 40 och 60 % mer än vad aktiekursen visar.

Det betyder att om dessa bolag hade sålt allt de äger och betalat sina skulder så hade det funnits cirka 50 % över. Ett exempel: alla säljer sina fastigheter (till vad de tror de är värda) och delar ut pengar till sina aktieägare. Om jag äger 1 miljon kronor i dessa aktier eller fonder så hade jag fått 1,5 miljoner på kontot.

Visst finns det en risk att företagen nu under kvartalet måste omvärdera sina tillgångar med tanke på stigande räntor, skulder som måste omförhandlas och kanske få köpare som är villiga att köpa dessa fastigheter i Norden. De kanske måste sänka sina priser under vad de trodde att de var värda. Hur som helst börjar branschen se krisnivåer, och det är ett perfekt läge att börja öka i.

Sedan jag började köpa billigt har fonden Plus Fastigheter fallit ytterligare 20 %! Jag tycker det är extremt köpvärt just nu. Visst kan det falla 20 % till, men det mest sannolika är att branschen om 10–15 år kommer att överprestera index.

För det första kommer en återhämtning till en mer normal nivå med 50 % uppgång, för att sedan följa index med 10 % per år. Det enda man behöver göra är att köpa aktier i flera år under jobbiga tider för att komma fram till goda tider, och då kommer det att stiga som aldrig förr. Även Buffett har köpt in sig mer i en husbyggare.

Warren Buffetts Berkshire Hathaway har ökat sitt ägande i husbyggaren Lennar till 12 %, värt 2,2 miljarder dollar, trots att den amerikanska bostadsmarknaden krisar. Höga bolåneräntor på 7,40 % har slagit hårt mot Lennar, vars vinst mer än halverats och aktie fallit kraftigt. Köpet tolkas som en långsiktig satsning på ett bolag byggt för att klara en utdragen svacka och som nu handlas till ett lågt pris.

Titta på bilden ovan, så stora rabatter har vi aldrig någonsin haft. Allt lyser av rabatter och de flesta kommer att missa branschen helt. Det är inte tillväxtbolag inom AI man ska köpa nu, det är branschen som har haft det tuffast av alla. Fastigheter. Om du är värdeinvesterare som jag, dags att börja fundera.

OBS: Detta är bara mina tankar och inte en köprekommendation. Gör alltid en noggrann och egen analys innan du placerar DINA pengar. Jag brukar köpa det som ingen köper och sälja det som har gått upp för mycket.


Två Månadslöner

Saturday, October 10, 2026

Så mycket kan du tjäna från uthyrningslägenhet


En av mina läsare undrade hur jag investerar i fastigheter. Det absolut enklaste och det som kräver minst jobb är en fond som heter PLUS Fastigheter Sverige Index med 0,22 % i avgift. Genom den får du över 25 olika fastighetsbolag i Sverige. Utvecklingen har varit dålig de senaste åren, men det gäller hela Sverige och har inget med en dålig bransch att göra. Ge den tid så ser du pengarna växa över tid. Jag har själv fonden i portföljen.

Utöver det hade jag massor av Castellum-aktier, men de senaste månaderna har jag minskat min exponering här när jag äntligen nådde plus minus noll. Aktien har återhämtat sig något och jag valde att ta hem lite pengar i stället och köpa mer i fonden. Så det är bara en omförflyttning. Jag har mer än hälften av Castellum-aktierna kvar som jag hade innan.

Sedan bor jag i en villa som är avbetald. Det är också på ett sätt en investering.

Sist har jag köpt en uthyrningslägenhet när räntorna var höga för tre år sedan. Räntan nådde nästan 5 % rörligt och jag trodde att bostadspriserna skulle gå kraftigt upp inom tre år när räntorna började sjunka, men det hände aldrig. Priserna är fortsatt låga men faller inte längre.

Sedan dess har jag haft ett par hyresgäster och det har funkat kanon. Sedan jag köpte den har lägenheten gett nästan exakt 21 % i avkastning de senaste tre åren, trots noll tillväxt i prisökning. Inte om, men när bostadspriserna börjar stiga igen kommer det att bli en fin avkastning, eftersom man tjänar pengar på lånade pengar. Alltså inte bara på insatsen, utan på hela bostadens värde. Det räcker med 10 % prisuppgång så når jag 100 % avkastning. Det kommer när som helst nu.

I Sverige skiljer det sig från andra länder i Europa: här äger man inte bostaden, här äger man rätten att bo i den. Utomlands, om du köper en lägenhet, så är det din och du får göra vad du vill med den. Här är det tvärtom av någon konstig anledning – du äger den inte. Dock lyckades jag hitta en lägenhet som tillåter uthyrning, även om man behöver ansöka om det då och då. Sådana här lägenheter har jag hittat ett par stycken i hela Sverige (jag har dock inte letat så mycket, så det borde finnas fler än så). Mäklaren kan hjälpa dig om du också vill köpa en till dig själv eller dina barn.

Det finns även något som heter ägarlägenheter, men de ligger oftast på semesterorter. Man kan också hitta lägenheter som man bara får nyttja vissa veckor, och det finns faktiskt lägenheter där ett företag sköter uthyrning, städning med mera, men det kostar och blir inte mycket över till dig sedan när allt är klart. Senast jag såg en sådan lägenhet var den i Helsingborg.

Så det finns många olika sätt, bara man letar efter dem! I värsta fall får man köpa en sommarstuga eller liknande och hyra ut, eller hyra ut ett rum i sin villa – det har många gjort och gör fortfarande vid universitet och liknande, vilket ger extra tusenlappar utan att man offrar för mycket. Det är värt det över tid. 

Många även frågar om jag är nöjd med min investering. Svaret är ja. Jag hade gjort det även idag om jag hade haft möjlighet. För mig är det kul och jag gillar att ta hand om en lägenhet. Jag gillar även att ge en bostad till någon som behöver det. Det värmer i hjärtat när jag vet, att jag har gjort allt jag kunde för att den person ska ha det bra. Annars hade den bara stått tom till försäljning i flera år. 

Två Månadslöner

Saturday, September 26, 2026

Fastighetskris 2021-2027


Fastighetsaktier har fallit i över fem år nu. De har mer än halverats i många fall. Det enda undantaget är Scandic Hotels, som har stigit över 140 %, men resten står på rejäl minus eller har nära noll i avkastning.

Det ser mycket värre ut än 2008, då fastighetsaktier föll med 50 % under ungefär två år för att sedan börja återhämta sig. Nu har vi sett fem år av nedgång som är minst lika stor. När vänder det? Ingen vet – inte ens jag som har följt utvecklingen dagligen. Börsen är helt ologisk ibland. De borde ha återhämtat sig efter några år, men inte ens nu ser man något positivt i sikte.

Om räntorna höjs framöver ett par gånger kommer det att kosta mer för dessa bolag. Många kan såklart höja sina hyror, men då tappar man en del av de kunder som inte är låsta under långa kontrakt. Det ser mörkt ut helt enkelt. Oftast är det då man ska köpa, men i det här fallet har man kunnat köpa i fem år utan avkastning – tvärtom med bara förlust.

Jag hade mycket investerat i Castellum, men i år har jag valt att nästan halvera mitt innehav. Aktien hade gått upp från 100 kr till 120–130 kr, och då började jag minska kraftigt. Nu håller aktien på att tappa igen. Det är helt otroligt. Jag behåller i alla fall cirka 3–4 % av min portfölj i hopp om en uppgång...


Endast fyra aktier av 25 Large Cap-fastighetsbolag är på plus, antingen i år eller de senaste fem åren. Bravida klarade sig bra. Castellum är på plus i år (lite tur här att jag äger den, samtidigt inte riktigt). Scandic har varit bra med, ovanligt bra, och Pandox är knappt på plus. Alla andra är på minus – hur länge kan det fortsätta så här? De tjänar pengar, de köper tillbaka egna aktier och kan sälja sina fastigheter för att få mer kapital. Många är dock skuldsatta upp till öronen, och höjda räntor drabbar dem ännu mer.

Jag misstänker att 2027 blir ett år för återhämtning, i alla fall 20–30 % upp från dessa låga nivåer. Det är ofta så att de sämsta fonderna brukar bli de bästa lite längre fram. Det har jag sett i olika index som Turkiet och liknande.

Har du inga fastighetsaktier kan du börja öka i dessa över ett par års tid, så kommer du nog att tjäna mer pengar än i en vanlig indexfond. Att det ska gå platt i många år till är jag tveksam till, men det finns såklart inga garantier. Jag har lärt mig nu att man ska äga fastigheter när räntorna faller, inte när de stiger. Det fungerar på samma sätt som egna bostadslån – så fungerar det för företag med. Lån kostar pengar. Och lån vill man inte ha för mycket av.

Två Månadslöner

Sunday, July 5, 2026

PLUS Fastigheter Sverige Index - bara ett innehav på plus


Har hittat något intressant. PLUS Fastigheter Sverige Index som följer svensk fastighetsmarknad har många innehav till låg avgift men fonden har underpresterat länge. Och det märkligaste av allt, bara ett bolag på plus hittills i år!? Som tur är, den jag äger. 

Av topp 10 innehav är det följande per den 3 juli:

Castellum +22,70%

Balder -21,67%
Sagax -18,17%
Catena -5,37%
Whilborgs -16,33%
Fabege -8,06%
Wallenstam -3,72%
Hufvudstaden -2,02%
Pandox -13,79%
Atrium -19,92%

Helt otroligt! Alla på minus men Castellum lyckades stiga, troligtvis på grund av fina försäljningar på senare tid som såldes dyrare än bokförd värde. De vill köpa tillbaka fler av egna aktier men även stod i texten att de vill skapa aktieägarvärde. Kanske blir återinförd utdelning nästa år? Vågar knappt hoppas på det.

Enligt bild ovan ser hur stora rabatter det är på fastighetsmarknaden. Enorma med andra ord och ändå stiger inte aktiekurser. Man blir inte förvånad längre, märkliga saker händer på börsen senaste tiden. Men den som har tålamod kommer se fin avkastning i fonden. 

Jag valde att sälja av några av mina Castellum aktier och köper in mig (för en del av pengarna) i fonden. Det är både säkrare över tid och ökar min kassaposition något. Har använt en del av kassan till trading. Men här pratar jag om Axfood, Latour och liknande. Inga förhoppningsbolag. Samtidigt om det rullar på bra i dessa jag kanske behåller dem. 

Två Månadslöner

Tuesday, March 3, 2026

Dags för en ny hyresgäst?


Den senaste tiden har något ganska stort ändå hänt i min vardag, även om det inte är en förändring som ruckar på balansen jag trivs så bra med. Jag har nämligen fått en ny hyresgäst, och det är nästan förvånande hur mycket trygghet det kan skapa när det känns rätt från första början. Jag har hyrt ut tidigare och vet hur mycket det betyder att ha någon som sköter sig, kommunicerar tydligt och tar ansvar. Den här gången känns det som att jag verkligen har hittat rätt person ännu en gång.

Redan vid första mötet fick jag ett gott intryck. Personen var ärlig, tydlig och rak på sak utan att vara varken påträngande eller reserverad. Det är något med människor som vågar vara sig själva direkt som gör att man också kan slappna av. Vi gick igenom allt som skulle gås igenom och det märktes att hyresgästen ville förstå alla detaljer och göra rätt från början. Det uppskattar jag enormt mycket. Det är ganska lätt att märka när någon är pålitlig och i det här fallet kändes det faktiskt direkt.

Jag har dessutom träffat föräldrarna och det gjorde helheten ännu tryggare. Det säger en del när man får möta de personer som format någon och ser vilken relation de har. De var väldigt trevliga, jordnära och varma. Det gav mig en tydlig bild av att hyresgästen kommer från en stabil bakgrund och att personen fått med sig goda värderingar. Det var inget krav från min sida att träffa dem men när tillfället dök upp kändes det naturligt. Efter det mötet kände jag mig helt säker på att allt kommer att fungera fint.

Det är märkligt hur något så enkelt som att hyra ut kan påverka ens känsla för vardagen. När det fungerar blir det nästan som en förlängning av den trygghet jag redan byggt upp. Jag vill ha lugn och harmoni omkring mig och jag tror att den här nya hyresgästen kommer passa in perfekt i det. Hyresgästen verkar förstå vad respekt innebär både när det gäller utrymmen och kommunikation och det gör hela skillnaden.

Det känns också skönt att slippa den där gnagande känslan av osäkerhet som ibland kan dyka upp i sådana här situationer. Jag behöver inte fundera på om jag har gjort rätt val eller om det kommer uppstå problem framöver. Det känns faktiskt som att det här bara kommer rulla på utan krångel. Enkelt, smidigt och med god stämning. Inte som hos bloggaren Aktiepappa som klagar varje månad på något. Samtidigt har han många fler fastigheter, så kanske inte så konstigt ändå.

Så även om jag inte hade planerat några stora förändringar så blev den här ändå en positiv och väldigt välkommen del av livet. Det är skönt när saker faller på plats av sig själva och jag är tacksam över hur bra det här flöt på. Jag säger välkommen till hyresgästen! Det man läser på nyheterna är oftast dåliga saker, men för det mesta flyter det bara på.

Två Månadslöner

Friday, February 20, 2026

Ränteavdraget försvinner från och med 2026


Från 1 januari 2026 slopas ränteavdraget helt för privatlån, blancolån och andra lån utan säkerhet i Sverige. Det betyder att du som tar lån utan säkerhet inte längre kan få skattereduktion för räntan på dessa lån. För många hushåll kan det här få stor effekt på privatekonomin.

Tidigare fick man göra ränteavdrag på räntan man betalat. Det har varit 30% av räntekostnader upp till 100 000 kr och 21% på belopp över det. Men under 2025 halverades avdraget för privatlån och från 2026 försvann det helt. Samtidigt behåller bolån fullt ränteavdrag, alltså avdraget gäller fortfarande för lån med säkerhet som är kopplat till din bostad eller bil.

Det här gör att kostnaden för privatlån blir betydligt högre än tidigare. Utan ränteavdrag måste du själv stå för hela räntekostnaden, och det kan göra det dyrt att ha dyra konsumtionslån eller kreditkortsskulder. 

Anledningen från politiskt håll att ränteavdraget försvinner är att regeringen vill minska hushållens skulder och göra lånemarknaden mer hållbar. Privatlån utan säkerhet har blivit vanligare, och utan avdrag blir det mindre lockande att ta stora konsumtionslån. Samtidigt kostar ränteavdraget staten mycket pengar varje år.

Om du äger din bostad och har möjlighet att utöka ditt bolån är det smart att flytta dina privatlån dit. Att samla dyra lån i bolånet kan spara pengar på flera sätt: du får lägre ränta direkt, du får ränteavdrag vid deklaration och dina kostnader blir lägre.

För att sammanfatta det så betyder det att ränteavdraget försvinner helt för privatlån 2026. Det gör lån utan säkerhet dyrare och påverkar många hushåll. Om du kan är det en bra idé att samla privatlån i ditt bolån. Det kan spara dig pengar direkt och på sikt, eftersom du då får lägre ränta och kan utnyttja ränteavdraget fullt ut.

Bor du i lägenhet och har ett kreditkort med hög ränta, då kan du inte göra något. Du har ingen säkerhet eller bolån. Enda rimliga som är kvar att göra är att betala av skulden och aldrig låna igen. 

Två Månadslöner

Thursday, October 23, 2025

Pengaregn över Swedbank, Evolution Gaming och Castellum


Jag använder mitt eget huvud, jag lyssnar gärna på andra men gör egna beslut. Det har funkat bra senaste 8 åren och det kommer funka kommande 30 åren. Siffrorna visar 12% avkastning per år vilket är långt över snittet på världsindex på 7% per år. Jag har valt ut ca 15 st. välkända och vinstdrivande bolag (aktier), jag förstår varför företag köper deras produkter och vissa av dom använder jag själv dagligen. Det funkar och man ska inte ändra saker på det som funkar.

Lyssnade på Charlie Munger på youtube och han sa att aktivitet är extremt dåligt på börsen. Börsen är en plats för att tjäna pengar långsamt, långsiktigt och aktivitet drabbar oss mycket mer än vi tror. Köpa, sälja, köpa, sälja, sektorrotation, kommentarer från Trump om tullar osv. Undvik ALLT. Köp bra aktier som tjänar pengar, kan klara av konkurrenter och som du tror kommer klara sig framöver. Köp mer när kursen går ner. Nästan alla aktier går upp och ned och -50% fall är vanligt. Titta på Evolution, Novo Nordisk, Nibe... Sedan finns det potential till 100% uppgång till att nå gamla aktiekurs. 

Det finns såklart mycket mer man kan prata om aktier, men kortfattat, köp fina bolag, återinvestera vinsten, köp mer i dippar och håll i dom, sälj aldrig. Aktivitet är ditt fiende.

Jag förstår att det är lockande att investera i krypto som går snabbt uppåt och visar +15% i år, guld som visar +50% eller något annat tillfälligt hajpad värdepapper. Kanske Saab som är verksamt inom försvars- och flygindustrin som ser +111% i år? Visst låter det fantastiskt men oftast efter tillfällig boom i kursen halveras allt. Ibland till och med flera gånger. Inte alltid, men jag avstår dessa enorma uppgångar som alla vill in i. Mina trygga innehav ger mig trygg och lagom hög avkastning.

Swedbank till exempel, från stabila 20 kr i vinst per år sedan 2018 upp till 30 kr i vinst per år 2025 och framåt. År 2032 blir det 40 kr i vinst. Det är så det funkar med trygga innehav, du kan räkna fram vinster långt in i framtiden. Med teknik, försvar eller olja, det går inte. Swedbank redovisade en vinst som var 8% högre under kvartalet på 7,53 kr per aktie och 21,77 kr för första nio månaderna. Det blir nästan 30 kr i år. Jag hoppades på 31-33 kr. Bra vinst men inte lika stark som aktiekursen, jag tror aktien borde falla lite. Rimlig PE tal är runt 8-9 och riktkurs är 240-270 kr. Inte 290 som aktien stod på igår. 


Evolution Gaming var (kanske fortfarande är) bästa bolaget på svenska börsen. Dom tjänar närmare 60 kr per aktie som stiger och bolaget värderas inte till PE 30-50 som andra snabbväxande bolag, den värderas som en bank till PE 10 ungefär. Det är sjukt lågt och vem som helst inser att det är ett fynd. Det finns två sidor av en mynt. De som köper (som jag) och de som säljer. De tror på sjunkande vinst framöver. Vi får se, bra bolag är till 99% är bra bolag även i framtiden. Mer eller mindre.

Rapporten för tredje kvartalet visar en vinst per aktie 1,25 EUR (1,57). För nio månaderna visar det följande: 

Nettoomsättningen ökade med 1,5% till 1 552,3 MEUR (1 529,2)
Justerad EBITDA minskade 2,2% till 1 024,1 MEUR (1 047,2), motsvarande en marginal om 66,0% (68,5)
Periodens resultat uppgick till 755,3 MEUR (866,9)
Vinst per aktie uppgick till 3,71 EUR (4,12)

Omsättning blir över 2 miljarder euro i år, det är bra, EBITDA är ungefär samma som förra året. Enligt analytiker är det sämre rapport än förväntningarna. Då hade dom rätt genom att sänka aktiekursen. Men en värdering på 700 kr och en vinst på ca. 5 euro ger ett PE tal på 12,7. Det är lågt. Även om vinsterna inte växer längre. Jag hoppas på fortsatt nedgång i aktiekursen och en möjlighet att köpa fler aktier under 700 kr.

Om Evolution ska värderas som för en månad sedan till PE 11 och 55 kr i vinst borde aktiekursen hamna på 605 kr. Det kan bli en rejäl nedgång. Men kanske marknaden blickar in i framtiden och guidningen. Vem vet nuförtiden. 


Sist vill jag prata om fastigheter. Många bolag inom branschen har rapporterat fina siffror för tredje kvartalet. Castellum visade substansrabatt på 160 kronor (155). Det är vad bolaget är värd och aktiekursen visar 115 kr. Det är rejäl skillnad. Helt klart köpvärt och aktien kommer stiga kraftigt när som nu. Istället för att köpa fler aktier (äger många redan) så köper jag PLUS fastigheter fond som äger ca 10% i Castellum. Jag får även alla andra fastighetsaktier som jag tror kommer gå upp framöver efter alla tuffa år.

Periodens resultat efter skatt uppgick till 858 mkr (471). Mycket bra! Under dessa tre kvartal har Castellum redan tjänat in över 1 miljard. Nyuthyrningar har gjorts med 242 000 kvm (206 000) vilket är också godkänt. Nettoinvesteringarna uppgick till 3 498 mkr (−327), vilket betyder att bolaget har investerat mycket jämfört med förra året.

Sämre innan det blir bättre?
Ja, så blir det nog. Vi hade en positiv nettouthyrning under kvartal tre 
om 16 mkr, men under 2025 har uppsägningarna varit långt fler än 
nyuthyrningarna.

Jag kan summera alla tre rapporter som bra, men kanske 10% under vad jag förväntade mig. Börsen har gett mig ändå bra avkastning men med tanke på vad jag äger och hur framtiden ser ut borde jag ha fått mycket mer. Eller det kanske kommer kommande åren? Jag har fantastiska bolag i portföljen och alla tjänar massor med pengar. Långt mycket bättre än Scandic Hotels, kycklingsbolaget Scandi Standard, Securitas eller andra tråkbolag som Telia, HM och Byggmax. Det finns massor med dåliga aktier och jag tror att jag har bara dom som är bra. Jag tycker det finns typ 30 bra aktier från ett par hundra som finns där ute och jag äger hälften av dom. Vi får se.

Det sämsta av allt tycker jag är kostnadsbesparingar (i alla bolag). Dom pratar om det varje kvartal, hela tiden, om och om igen. Varje år och det är sällan man ser bra resultat av det. Ljuger rakt in i ansiktet. Uttryck som "Vi vänder nu på alla stenar för att bli mer effektiva och för att minska kostnader. Färre interna möten, färre konsulter, färre resor och färre tidningsprenumerationer." Om man nu inte har möten längre eller inga tidningar som kommer, vart sparar man på då? Det är bara uppsägningar som är kvar i slutändan som kostar massor temporärt och besparingar kommer långt efter. Gillar inte kostnadsbesparingar, det är en röd flagga för mig.

Som alltid, gör egen analys. Här är bara mina tankar som jag kommer tillbaka till då och då.

Två Månadslöner
Tuesday, October 14, 2025

Varför jag minskade i Embracer och satsar på fastigheter istället


I oktober valde jag att fortsätta minska I mitt innehav i Embracer. Anledningen är enkel: jag ser inte längre samma framtid i spelbranschen som tidigare. Marknaden är extremt mättad – vem som helst kan idag utveckla spel, priserna är höga, och det finns miljontals titlar tillgängliga. Samtidigt har folk mindre och mindre tid att spela.

Mina egna förväntningar på Embracers populära titlar har inte uppfyllts. Flera av deras största spel har sålt svagt, och även om bolaget kommer snart delas upp i två separata delar – vilket inkluderar mobilspel – är det inget jag vill äga. Och det som återstår i bolaget är inte heller särskilt lockande för mig, eftersom det finns få riktigt starka titlar som sticker ut på marknaden.

Historiskt har bolaget presterat svagt de senaste fem åren med en nedgång på cirka 75 %. Samtidigt ser vi att stora aktörer i branschen som säljs. EA har nyligen sålts, Activision tidigare, och kvar finns bland annat Take-Two Interactive med GTA och Ubisoft med sina många Assassin’s Creed-spel. 

Med dessa faktorer i åtanke har jag valt att frigöra kapital från Embracer och behåller istället en stor del kassa. Syftet är att kunna utnyttja framtida intressanta köplägen när de uppstår. Under tiden har jag även passat på att öka mitt innehav i fastighetsfonden PLUS fastigheter, som känns mer stabilt och långsiktigt attraktivt i dagens marknad. Nästan tre år av noll tillväxt borde återhämta sig när som helst. Fastigheter stiger alltid över tid och ju längre tid går utan tillväxt ju större och snabbare blir uppsidan.

Min strategi framåt är tydlig: jag vill ha exponering mot bolag och sektorer där jag ser verklig potential och tydliga möjligheter till värdeökning. Spelbranschen, särskilt den del som Embracer fokuserar på, uppfyller just nu inte de kriterierna för mig. Fastigheter och kassa ger mig både stabilitet och flexibilitet för framtiden, samtidigt som jag kan avvakta på riktigt attraktiva köplägen i andra intressanta bolag.

Jag skrev tidigare att Embracer i mina ögon är värd cirka 120-145 kr och så fort vi närmar oss intervallet trycker jag på säljknappen igen. Kanske är det helt fel och bolaget kommer prestera väl i framtiden men med den dåliga historiken är det inget jag vill vänta på igen. Har väntat tillräckligt länge för avkastning som uteblev. 

På tal om värdering, så har även bankerna svårt att värdera aktien:
BNP Paribas Exane sänker riktkursen för Embracer till 155 kronor
Barclays sänker riktkursen för Embracer till 100 kronor

Embracer och Asmodee är två bolag i min portfölj som inte ger utdelning. Embracer kommer åka ut helt för eller senare och Asmodee har lovat utdelning i framtiden. 112 kr för Embracer var okej pris för mig att sälja av. Köpte för knappt 80 kr inte så länge sedan.

Två Månadslöner

Tuesday, July 15, 2025

Återhämtningen för fastighetsaktier dröjer


Dom flesta har tröttnat på Castellum, även jag. Men det bästa man kan göra är - ingenting. Castellum är fortfarande det största innehavet i portföljen här. Här har jag placerat mest av mina pengar. Anledning är enkel, företaget äger fastigheter över hela norden och jag vill äga en del av det. Jag ser det som en fastighetsinvestering. 

I börjar gick det riktigt bra med 15% avkastning per år, utdelningar som gick upp varje år och precis innan 25:e utdelningshöjning så gick allt åt skogen. Tack Castellum. Tack vare Castellum har jag underpresterat börsen hela 2024. Senaste typ 12-18 månader kom det ut massor med nyheter kring Castellum, bland annat VD byte, Akelius som blev största ägare som både vill äga aktier långsiktigt och vill skänka bort dom, Castellum fortsatte köpa norska aktier i Entra, förändringar i styrelsen och så vidare. Svårt att hålla koll på allt. Januari - juni visar följande: 

Intäkterna uppgick till 4 789 mkr (4 977)
Nyuthyrningar har gjorts med 185 000 kvm (128 000)
Driftöverskottet uppgick till 3 206 mkr (3 391)

Periodens resultat efter skatt uppgick till 191 mkr (-103), vilket
motsvarar 0,39 kronor per aktie före och efter utspädning (-0,21)

Nettoinvesteringarna uppgick till 2 823 mkr (-474)
Fastighetsbeståndets värde uppgick till 137,0 mdkr (135,7)
Belåningsgraden uppgick till 36,7 procent (35,6)

Det ser helt okej ut i mina ögon, något svagare än förra året men positivt med nyuthyrning, resultat som är plus istället för minus, stora investeringar framåt, fastighetsvärdet har gått upp och skulden med lite grann men ändå låg, den brukar ligga på ca. 35% år efter år.

Enligt VD Joacim Sjöberg:

"Vår uthyrningsgrad på 90,3 procent är inte hotande men lägre än vad vi vill ha den på. Den lägre uthyrningsgraden förklaras till viss del av de senaste årens fastighetsförsäljningar av huvudsakligen fullt uthyrda tillgångar. Det värdeskapande arbetet med att fylla vakanser, uppgradera lokaler, sänka kostnader och utveckla projekt pågår för fullt", skriver han.

Substansvärde visar vad bolaget är värd om man hade sålt alla tillgångar och det är 159 kr per aktie, den 14:e juli kostade en aktie 117 kr och efter dagens rapport föll kursen två kronor. Jag får vänta några kvartal till innan Castellum vänder den negativa trenden. Som jag sagt tidigare i år, vilken aktie som helst kan drabbas av negativa nyheter gång på gång och man ska kunna klara av det mentalt. Jag tror fortfarande långsiktigt på Castellum.

Två Månadslöner

Thursday, December 15, 2022

Rutger Arnhult avgår som VD för Castellum


Det tog bara några månader efter att Akelius köpte in sig i Castellum och Rutger Arnhult som är Castellums VD började sälja aktier ganska kraftigt och igår kom även nyhet att Castellums VD avgår. Styrelsen söker nu en ersättare. Riktigt tråkiga nyheter, den är nu andra VD som avgår under min tid i Castellum som aktieägare, först var det Henrik Saxborn som lämnade april 2021 och nu även Rutger, den 14 december 2022. 

Castellum har under de senaste åren befunnit sig i en fas av tillväxt där bolaget, inom ramen för den finansiella policyn, genomfört viktiga investeringar och förvärv och därmed stärkt sin konkurrenskraft på den nordiska kommersiella fastighetsmarknaden. Detta inkluderar bland annat förvärvet av Kungsleden samt expansion i Finland och Norge genom förvärvet av Kielo och investeringen i Entra. Detta har inneburit en tillväxt i bolagets fastighetsportfölj från 103 miljarder kronor 2020 till 186 miljarder kronor vid utgången av det tredje kvartalet 2022.

”Jag ser Castellum som väl rustat för att kapitalisera på sin starka position på den nordiska kommersiella fastighetsmarknaden, och jag har en stark tilltro till bolagets fortsatta resa. Jag har gjort bedömningen att bolagets fortsatta resa bättre drivs av någon annan, varför jag beslutat mig för att lämna rollen som vd. Detta möjliggör för mig att fullt ut fokusera på mina privata investeringar, inklusive Castellum. För att skapa förutsättningar för bästa möjliga överlämning kommer jag att kvarstå i min roll så länge styrelsen önskar”, säger Rutger Arnhult, verkställande direktör för Castellum.

”Som vd för Castellum har Rutger varit central i att driva integrationsarbetet med Kungsleden, signifikanta framsteg inom hållbarhet och därmed stärkt bolagets konkurrenskraft. Castellum har idag en stabil och lönsam plattform för bolagets fortsatta resa. Styrelsen tackar Rutger för hans insatser och lyckönskar honom i sina framtida åtaganden”, säger Per Berggren, styrelseordförande för Castellum.

Rutger Arnhult kommer att kvarstå i sin roll så länge styrelsen finner lämpligt. Rutger Arnhult har även informerat valberedningen om att han inte kommer att ställa upp för omval till styrelsen. Tycker synd om Rutger som har köpt aktier för miljoner hela sommaren och sedan sålde mycket billigare under hösten och vintern. Nu kommer ha få en avgångsvederlag och sedan säkert dyka upp igen någon annanstans. Önskar honom lycka till, det behöver han nu. 

Hur aktiekursen kommer bete sig på torsdag morgon är det högst oklart. Ibland hoppas man på uppsida och då kommer smällen, så just denna gången tänker jag inte alls på det, det blir som det ska vara. Castellum är min största investering i kronor räknat och här ligger det många månadslöner investerade. Jag tror fortsatt på styrelsen och litar på dom fullt ut. Behåller aktierna och gör ingenting. Hur gör du?

Akelius svarade till DI att det var en överraskning för honom. 

Två Månadslöner

Thursday, November 24, 2022

Världsledande i hållbarhet inom kontor och industri


18 oktober publiceradess Global Real Estate Sustainability Benchmark (GRESB), som för sjunde året i rad visar att Castellum är världsledande i hållbarhet inom kategorin Kontor/Industri med 92 poäng av 100 möjliga.

”Det är också glädjande att vi behåller vårt toppbetyg (99 poäng av 100) inom hållbar projektutveckling där vi placerar oss på andra plats bland de svenska fastighetsbolagen och på tredje plats på världsrankingen. Detta är ett kvitto på att vår strategi fungerar och att vi är på rätt väg, men det visar också att för många gör för lite. Möjligheten att minska sina utsläpp bland annat genom bättre materialval och smartare konstruktion är fortsatt väldigt stor”, säger Filip Elland, hållbarhetschef på Castellum AB.

GRESB är ett internationellt benchmarkverktyg som mäter och utvärderar fastighetsbolags och fastighetsfonders hållbarhetsarbete. I år omfattas 1 820 fastighetsbolag och fonder i 74 länder, vilket täcker en stor del av den globala fastighetsmarknaden. Utvärderingarna och analyserna hjälper stora investerare att ta välgrundade beslut för att göra mer hållbara placeringar.  

”Intresset att investera hållbart har ökat markant de senaste åren och för att nå våra gemensamma globala mål och uppnå en klimatneutral värld kommer hållbara investeringar vara ännu viktigare framåt”, säger Filip Elland, hållbarhetschef Castellum AB.

Jag tänker att Castellum är framtidsbolag. Fler och fler kommer vilja investera i aktien och köpa deras byggnader. Fler kommer välja bolaget framför konkurrenter och Castellum har oändliga möjligheter att fortsätta växa i Norden och även utöver det. Fastigheter stiger i värde av sig själva också, jag känner mig extremt trygg med ledning, vad dom gör och vilka fastigheter dom äger. Det mesta av mina pengar ligger faktiskt i detta bolaget just nu, innan var det Embracer.

Varje gång jag tittar på deras hemsida hittar jag något intressant, spännande saker dom gör och deras kvartalsrapporter är helt underbara. Man kan se hur kundfördelning ser ut, hur långa kontrakt dom skriver på och vilket byggnader är klara och kommer att byggas. Riktigt häftigt, vi borde vara stolta att vi har ett sådant bolag i Sverige.

Två Månadslöner

Wednesday, November 16, 2022

Sålde hela innehav i Castellum 😲


Hela finanstwitter har skrivit om Castellum igår, även bloggare och i stort sett alla nyhetskanaler. Ingen har missat att Castellums styrelse föreslår att pausa utdelningen tills obligationsmarknaden förbättras. För att även värna om bolagets kreditbetyg har styrelsen beslutat om en skärpt finanspolicy och ett besparingsprogram med minskat investeringsutrymme under 2023 i syfte om att stärka balansräkningen. 

Styrelsen kommer inte föreslå om utdelning till kommande årsstämma. Styrelseordförande Per Berggren nämnde att en paus i utdelningstraditionen är tråkigt. VD Rutger Arnhult skrev att under 2023 kommer den totala investeringsvolymen halveras och gå till de mest värdeskapande projekten. Beslutet påverkar inte utdelningen på 1,9 kr den 29e december. Utdelningspolicy i Castellum står oförändrad.

Hur ska man tolka alla nyheter och kommentarer på sociala medier? Vissa småsparare sålde hela sina innehav i Castellum, andra minskade något, vissa gjorde ingenting och andra väntar på kursslakt för att köpa mer. Aktien föll bara ett par procent igår. Hur tänker jag? Som ni vet så brukar jag ta ett steg tillbaka och reflektera. Jag brukar tänka på andra saker som dom flesta inte tänker på. Det är det som gör bloggen unik.

Jag fastnade på ordet föreslår, enligt mig betyder det att beslutet inte är fastklubbad än och kan ändras framöver. Kanske världsläget ändras om en månad eller tre och då kan dom betala ut igen. Ett annat ord jag fastnade för är pausar. Enligt mig betyder det en temporär paus men att utdelningen ändå kommer längre fram i stället, kanske vi får en klumpsumma i slutet på 2023? Vet vem. Det kan även bli noll utdelning 2023 men höjd utdelning 2024 med en extra utdelning från Castellum.

Hur det än blir så är det inte dåligt även om Castellum slopar utdelning nästa år. Aktiekursen brukar ändå falla lika mycket som utdelningen är på, allt annat lika. Om vi inte får utdelning så betyder det faktiskt att aktiekursen borde stiga ännu mer än vanligt för att bolaget använder pengarna själva, vilket gör att man får mer för dom pengarna än att spendera på läsk och godis via utdelning.

Enda negativa jag ser är att det är tråkigt att Castellum måste slopa utdelning precis innan 25e höjningen i rad. Då hade dom kunnat bli första bolaget i Sverige som utdelningsaristokrat. En utdelningsaristokrat är ett bolag som höjt utdelning i 25 år i rad. En kvalitetsstämpel helt enkelt. Bara för att det är tråkigt är det inget negativt egentligen. Bolaget kommer bli ännu starkare med dom pengarna. Tycker bara synd om dom som lever på utdelningar och inte kommer få någonting nästa år. Tydligen är även utdelningsinvestering farlig. Bra att jag inte är utdelningsinvesterare.

Två Månadslöner

Monday, November 7, 2022

Köpt en hyresfastighet - Alltid het marknad


Som rubriken säger så har jag köpt en fastighet för uthyrning. Inte en fastighet i sig, men 679 av dom. Det gjorde jag genom att köpa aktier i Castellum. Bolaget är klart största innehav i portföljen just nu där jag har placerat mest av mina pengar. Har alltid velat köpa en fastighet för uthyrning men efter många timmar jag lagt ner på att jämföra mellan fastigheten jag vill ha och Castellum, valde jag Castellum.

Det är många fler fördelar helt enkelt, jag behöver inte hitta hyresgäster och lösa deras problem som uppstår, jag är inte bunden till en och samma plats, behöver inte kontantinsatsen, jag behöver inte vara med i styrelsen, räntorna påverkar inte mig, risken är mycket lägre genom att äga aktier som äger 679 fastigheter och det bästa av allt att allt flyter på automatiskt, jag behöver inte göra något alls.

Jag har även räknat på en hyresfastighet och hur mycket jag hade kunnat tjäna, det blev amortering på 1 600 kr och 400 kr extra i den fastigheten jag tittade på. Dom 2 000 kr kan jag lätt få genom utdelning från Castellum, ända jag behöver är att investera 400 000 kr i Castellums aktier på dagens kurs 120 kr per aktie och då får jag stigande utdelning på över 6% om året, vilket är strax över 24 000 kr.

Ingenting går sönder i Castellum, stark ledning, trygga kunder, förutom utdelning får man även kurstillväxt i aktien som kan ge lika mycket uppsida som värdetillväxt på fastigheten samt att jag behöver inte lägga 400 000 kr direkt i aktien, jag kan bygga en stor position här över en lång tid. Senaste intervju med Akelius påverkar inte min syn på bolaget på någon som helst sätt. Jag tycker att han säger en sak och gör en annan.

För er som inte vet så köpte Akelius Castellums aktier för 4,6 miljarder kronor i oktober. Efter några veckor gjorde Akelius en uttalande att VD Rutger bluffar att Castellum har trygg finansiering. Akelius berättade att för att få trygg finansiering måste Castellum sälja av fastigheter och det går inte att sälja fastigheter nu. Enligt Akelius (som är nu bland storägarna) så måste Castellum slopa utdelning nästa år, efter 24 års utdelningshöjningar i rad. Castellum måste välja, konkurs eller utdelning nästa år.

Det finns en massa fel i hans uttalande tycker jag. Varför skulle han köpa aktier sedan smutskasta på bolaget? Han vill troligtvis köpa fler aktier billigt. Han vill förstöra så mycket som möjligt för VDn för att VD i Castellum ska tvingas sälja igen (om han har överbelånat sina aktier). Ett annat sätt är att slopa utdelning vilket är extremt viktig för Castellums VD. Får VD ingen utdelning så kan det uppstå finansiella problem hos VDn.

Castellum står ändå tryggt som bolag. Det är bara lite bråk mellan storägarna nu. Bolaget har haft rekordvinst år 2021 och uthyrningsgrad är stark just nu på över 93% av fastigheter. Trygga kunder, staten och många storbolag från börsen. Låg risk. Att det inte går att sälja fastigheter nu är bara skitsnack. Fina läger i alla Castellums lokaler, mest storstäder. Konkurs i bolaget finns inte på kartan, Akelius vill bara skapa oro och manipulera aktiekursen. Borde vara olagligt enligt mig. Tydligen gäller det bara småsparare. Tänk längre än 3 månader framåt, Castellum är bland dom bästa fastighetsbolagen på Norden. 

Två Månadslöner

Friday, October 21, 2022

Castellum substansvärdet 259 kr + lite fakta


Okej rapport från Castellum igår (länk till rapport). Vinsten för januari - september hamnade på 19,7 kr (25,79 kr året innan). Denna kvartal -1,21 kr som tyngs av värdeminskning på fastigheter och till stor del av Entras portfölj. Substansvärdet är på 259 kr. Antalet uthyrda lokaler ligger på 93,4%. Castellum har börjat minska antalet nya projekt på grund av höga råvarupriser, antalet pågående projekt är många, men vissa av dom har blivit pausade tills man ser framåt och kan räkna på projekt på en mer vettig sätt. 

Det blir nog inga nya förvärv just nu på grund av olika anledningar, bland annat låg aktiekurs, skulder med höga räntor och för att säkerställa bolagets kassaflöde. På andra sidan diskuteras det olika försäljningar på bland annat enstaka fastigheter och fastighetsportföljer. Det behöver ske för att säkerställa stabil balansräkning.

Stabiliteten i Castellum är stark, kunderna är blandade och är från både privat och offentlig sektor. Största kunderna just nu är Afry Group, ABB, Polis, Handelsbanken och Domstolsförvaltningen. Offentlig sektor står för 24% och här kan vi vara trygga att dom klarar sig att betala räkningar och inte gå i konkurs. Kommersiella fastigheter är dom som man kan hyra ut till hyresgäster. Dom står för 21% och största kunderna är börsnoterade bolag på Large Cap. Tryggt.

Den andra hälften står för allt möjligt som bilhallar, energi och transportföretag, IT, hotell samt restauranger och lager. Kundbasen är bred och trygg. Så här ska man inte känna någon oro. Antalet fastigheter som Castellum äger just nu är 679 stycken. Lägg på 49 pågående projekt och 26 tomma tomter. Totalt 754 ytor blir det. Total uthyrningsbar yta på 5 741 000 kvadratmeter, inte illa.

Alla fastigheter har ett värde och dom fördelas på följande sätt, Sverige 78%, Norge 15%, Finland 4% och Danmark 3%. Castellum som borde kosta 259 kr kostar idag mindre än hälften. Det betyder det finns över 100% uppsida i aktien. Jag fortsätter köpa denna fina bolag och samla in hög utdelning på nära 7% per år. Om kursen faller så får man ännu mer utdelning, dom har starka kassaflöden och kunder, utdelning har inte minskats på 24 år, det kommer inte ske nästa år heller. Jag ser fram emot en höjning istället.

Två Månadslöner

Friday, September 30, 2022

Varför är Castellum bästa fastighetsaktie?


Det finns extremt mycket som talar för Castellum just nu. Jag ser bara positiva saker och idag ska jag försöka gå igenom så många som möjligt av dom. Som ni sett här på bloggen och på twitter så har jag köpt massor av aktier i Castellum. Ju mer det går ner ju gladare blir jag. En konstig känsla, man ser sina pengar brinna och tappar värdet med flera procent varje dag, men nån gång ska det vända! Det är i sämsta av tiderna man ska köpa och sedan krävs det enorm tålamod tills sentimentet vänder. Kanske jag minskar innehavet någon gång i framtiden, men det är så mycket bra som händer i Castellum.

Stigande räntor. Castellum kommer inte påverkas så mycket för stigande räntor, inte under närmsta åren i alla fall. Långa avtal med banken som löper flera år framåt, så bolaget kommer klara sig fint under flera år. När dom löper ut kommer det skrivas nya bindningstider, men med högsta sannolikhet blir det låga räntor ändå på några procent. Räntor kommer stabilisera sig redan inom 2-3 år. Även om de inte gör det, så kan Castellum ta in kapital på andra sätt.

Höga elpriser. Bolaget sätter solceller på nästan alla tak. Målet är att vara klimat neutral redan 2030. Idag är 97% av anläggningarna fossilfria. 100 på sol är en annat mål, redan 2025 ska 100 fastigheter ha solceller på sina tak. Enligt VD kommer målet att höjas ännu mer längre fram. I stort sett dom flesta som hyr lokaler betalar elen själva. Tryggt.

Castellum är en av de första i Norden som får den mest krävande certifiering Noll Co 2. Hyresgästen Polisen har nyligen flyttat in i kontorshuset Korsningen i centrala Örebro. Huskroppen är helt byggd i trä, utstrålar hållbarhet och innovation, är sju våningar hög och omfattar 6 900 kvm uthyrbar kontorsyta. Solcellerna på fastighetens tak försörjer inte bara byggnaden med energi utan ger även ett överskott av förnybar energi som kan användas av fler.


Nya kunder skriver avtal på 10-18 års horisont. Enorm trygghet i bolaget som har så långa kontrakt och det bästa av allt att dom kan höja priserna till följd av inflation. Riktigt duktig ledning som vet vad dom gör. Om jag minns rätt var det 24% av kunderna som är från staten eller kommuner. Sjukhus, polis, skolor och så vidare är kunder som har jättelånga kontrakt. Andra kunder är diversifierade inom lager och logistik, affärer, kontor och bilhallar. Castellum växer i Sverige och norden. 

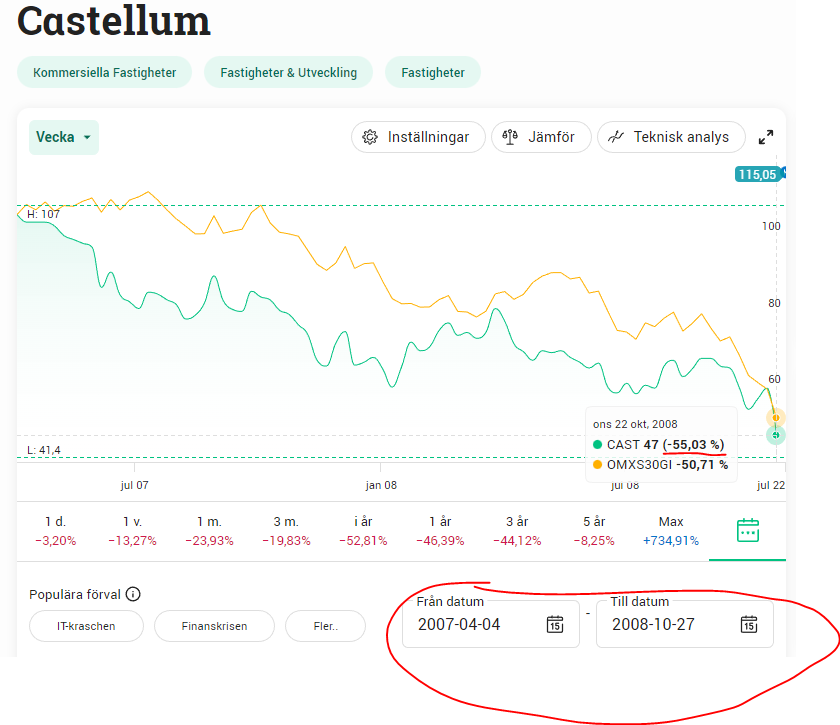
Utdelning! Den höjdes 24 år i rad och i mars kommer meddelas hur det blir nästa år. Är säker på en till höjning för att få en stämpel som utdelningsaristokrat. Ett bolaget som höjt utdelningen i 25 år i rad. Den stämpel vill dom ha! 8 kr förväntar jag mig och det är nästan 7% per år på dagens kurs! Som växer! Gjorde en jämförelse mot 2007 - 2008 när det var finanskris och Castellum föll då -55,03%. Sedan toppnotering i november 2021 har aktien fallit från 260 kr till 114 kr. En nedgång på -56%. Fyndläge? Det tycker jag. Faller aktien lite till så blir det då samma aktiepris som det var år 2007. Hela 15 år av avkastningen försvann i Castellum! 

Som ni ser så är det svårt att inte älska bolaget och jag är så glad att jag kan köpa aktier till denna pris. Ska köpa ännu mer vid varje dipp. Såna här händelser på börsen sker var 8:e år ungefär. Har jag tur får jag uppleva såna nedgångar igen om 10 år ungefär. Då hinner börsen att återhämta sig inom ett par år och stiga 8 år igen. Sedan börjar allt från början igen. Högkonjunktur och lågkonjunktur upprepas hela tiden. Jag är inte förvånad att börsen faller. Jag är glad. Jag var mer rädd för börsen när det visade +120% på mina 3-4 år av investeringskarriär. Så bra är jag inte.

Två Månadslöner

Wednesday, September 21, 2022

Köp fastighetsaktier! Castellum på botten!


När jag lyssnade på andra så lät det som att finanskrisen 2007-2009 var hemsk. Det började precis som vi upplever just nu. Folk kunde låna pengar billigt, även med låga inkomster, huspriserna steg och så vidare. Sedan steg styrräntan kraftigt, huspriser föll, räntan på bolån var dyr och många hade inte råd att betala. Just idag har vi även höga elpriser som gör allt ännu värre. Plus pandemin. Hur som helst det som har hänt 2008 och som händer just nu har många likheter. Folk börjar få panik, både investerare och småsparare. Börsen fortsätter falla.

Enlig statistiken har vi nu klarat av 9 månader av recession. Det kan pågå ett år till ungefär. Sedan vänder det och börsen borde stiga i 6-7 år. Låt oss titta på vissa aktier. Swedbank under två års tid mellan 2007-2009 fallit ned från över 200 kr till 20 kr. Igår steg bankerna kraftigt uppåt på grund av stigande räntor (som gynnar banker) men när som helst kan det bli en kris som gör att bankaktierna blir värdelösa. Nästan värdelösa.

Det jag köpte mer av igår var Castellum. När jag tittade vad som hände med Castellum mellan 2007 och 2009 är rätt så intressant. Kursen föll från knappt över 100 kr till strax under 50 kr. Det är bara -50% nedgång. Idag har vi exakt samma. Högsta kursen var 260 kr vid 3 tillfällen senaste 3 åren och kursen idag på 127 kr. Jag tror att vi är på botten eller väldigt, väldigt nära en. Glöm inte generösa stigande utdelningar 24 år i rad som Castellum haft och fler höjningar kommer. 

Tror du att idag är mycket värre än vid finanskrisen så köp inget, det kan gå ner mer. Tror du som jag att idag är bolagen mer rustade mot räntehöjningar och inflation och att denna kris blir mycket mildare, köp för alla pengar du har. Såklart pengar du inte behöver just nu, inte alla du har. Vi måste vara nära botten är jag säker på. Om ett bolag som Castellum faller 20-30% härifrån så hade någon utländsk investerare köpt upp hela bolaget. Eller VD. Han har köpt massor under sommaren.

Jag är väldigt, väldigt glad för denna nedgången som ger mig möjlighet att köpa massor av billiga aktier i Castellum med extremt fin historik och ledning. Inte alla aktier är billiga just nu, ärligt talat så köper jag bara Castellum och Embracer just nu. Jag tycker dom är långt under vad dom är värda. Resten i min portfölj är ganska rimligt värderat. Eller högt värderad. Faller dessa aktier mer, köper jag mer. Bara igår köpte jag för nästan 10 000 kr.

Två Månadslöner

Friday, September 16, 2022

Dubbla pengarna på ett par års sikt


Det är mycket lugnare nu på ekonomi grupper, bloggar och forum. Folk börjar inse att vintern blir dyr, alla priser har ökat och det blir mindre pengar att röra sig med. Räntorna kommer också fortsätta stiga. Dom flesta småsparare har slutat investera på grund av det och endast dom som har pengar fortsätter med sitt månadssparande. Ingen trodde på så stor nedgång i år och dom flesta har investerat allt dom kunde för länge sedan.

Eftersom jag har lite pengar över så tänkte jag att det är en perfekt läge att börja investera igen. Kurserna är låga på vissa bolag och konstigt nog finns det många bolag som är fortsatt dyra. Jag tittade igenom min portfölj och hittade tre bolag som är ganska billiga och här kommer en liten förklaring varför jag köpte dessa. 

Castellum, lyssnade på VD på Nordnet Youtube kanal och han nämnde att elpriserna påverkar inte bolaget eftersom den stora delen står kunden för. Räntorna är bundna i långa perioder och har knappt någon påverkan på verksamheten. Det finns stort driv att fortsätta sätta upp solceller och andra smidiga lösningar i fastigheter. Dom flesta av kunderna är från staten och har trygga kassaflöden. Kursen är väldigt låg just nu och tycker att man kommer kunna dubbla pengarna på några års sikt. Just nu har jag investerat mest pengar i Castellum bland mina innehav. Även om kursen faller får man 5-6% i utdelning varje år. Faller kursen mer, så köper jag ännu mer. VD har köpt massor senaste tiden.

Nordic Paper har gjort enorm vinst mellan januari - juni. Lite utmaningar finns med höga elpriser och temporärt stängd produktion, men samtidigt kan dom fortsätta höja priserna och dom får fler jobb eftersom Ryssland är ur bilden. Väldigt låg P/E tal gör att man köper billigt. Fortsätter verksamheten någorlunda stabilt så kommer man kunna dubbla pengarna väldigt snabbt. Precis som Castellum så är det hög utdelning med potential till att höjas ännu mer nästa år. Mycket mer. Andra bloggare har också köpt aktier.

Embracer är ett av mina favoriter och jag räknar bort Saints Row spelet helt och hållet efter misslyckad release. Den står runt 3-4% av försäljningen så även om dom gör break even och ingen vinst är det fortfarande över 95% av bolaget som står starkt. Jag gillar brädspel delen och tänker att jag investerar i den istället. Ibland är det tuffa tiden även på speldelen, men det kommer släppas nya spel snart! Fin bolag som har dubbla riktkurser från analytiker och mig inkluderat. Allt under 100 kr tycker jag är ett fynd. Alla har glömt att Embracer vill byta börslistan till Large Cap och då är stora fonder tvungna att lägga till bolaget i portföljen som gör att kursen stiger. 

Två Månadslöner

Saturday, July 16, 2022

Castellum är bättre bolag än SBB


Jag gillar alla aktier jag äger, men vissa dagar jag gillar vissa aktier mer än andra och idag är Castellum på plats nummer ett. Som ni ser i bilden har aktiekursen slaktats två gånger senaste 5 åren. Både covid under 2020 när aktien tog hissen ner med runt -50% från toppen och nu under räntehöjningar med runt -50% sedan toppen. Nu har vi alla fått en andra chans att köpa kvalitetsbolag med riktigt bra rabatt. Även denna gången kommer kursen återhämta sig till 260 kr nivån, det kommer dock ta mer tid än under covid.

Castellum rapporterade flera intressanta saker. Till exempel gjorde en analys att kontoren har en avgörande roll för företag att bygga en positiv företagskultur. Castellum tecknar väldigt långa avtal med kunder, så vad som händer på 1-2 års sikt är HELT orelevant. Vissa tänker att inflationen är negativ för fastigheter, jag tycker det är tvärtom. Fastighetspriser stiger när allt annat stiger. Får du 10% i lönehöjning varje år, tror du att huspriser kommer ligga på 2 mkr? Nej. Det fina med Castellum är att dom har långa kontrakt och varje år kan dom ändå höja priserna. Det kunde inte till exempel Billerud göra vilket har drabbat dom när inflation kom.

Castellum har tecknat 10 årig avtal med Martin och Servera. Även Blå Stjärnan avseende ny specialistdjursjukhus. Avtalet löper över 18 år! Det viktiga för mig är substansvärdet och den ligger på 263 kr! Innan var det 227 kr. Det betyder att du köper Castellum för 140 kr per aktie just nu och får det dubbla värdet. Det är verkligen en fin och säker investering. Vinsten per aktie för kvartal två blev över 10 kr och i år över 20 kr! Tänk dig om Castellum tjänar 40 kr i år i vinst per aktie! Klart dom kan höja utdelningen varje år när det är så fin resultat. Därför gillar jag Castellum mycket mer än SBB som många andra gör. Där var resultatet på minus och substansvärdet sjönk lite. Min åsikt kvarstår att Castellum är bättre bolag än SBB. Jag tittar på fundamentala, inte på aktiekursen.

Uthyrningsgraden i Castellum har ökat trots oroliga tider och slår rekord. Den är nu på 93,7%, men andra ord dom flesta lokaler är uthyrda och få står tomma. Bolaget har även nästan 20 mdkr för att säkerställa trygghet och handlingsfrihet kommande åren. Castellum har 99% indexkopplade hyresavtal vilket betyder full kompensation för inflation. Skulderna i bolaget hanteras väl och dom sjönk nu till 38%.

Som ni ser i bilden ovan så är alla blå pluppar mina köp tillfällen. Som alltid så försöker jag köpa lite mindre när kursen är hög och mer ju mer den faller. Den sista pluppen köpte jag för 10 000 kr för 128 kr per aktie vilket är ett fynd tycker jag. Alla är oroliga för ytterligare fall på börsen men jag hade varit tacksam om börsen föll -20% till. Jag hade köpt många fler aktier i mina fina bolag. Dom kommer klara sig fint även denna gången. Äger du Castellum? Är du nöjd med rapporten? Äger du SBB? Vad tyckte du om den? Dela gärna med era tankar i kommentarsfältet.

Två Månadslöner

Friday, July 15, 2022

Tankar kring börs, SBB och Avanza


När vi tittar på historien så kan vi konstatera att det är inte första gången börsen faller. Fastighetskrisen 1990 till exempel om ni minns det. Den svenska fastighetsmarknaden var kraftigt överbelånad (likt idag) och när lånen inte längre kunde betalas tillbaka blev det ett kris som påverkade även banker. Stockholmsbörsen föll mer än -50% på ett par år. Några bolag gick i konkurs på grund av detta. Inte så konstigt att överbelånade bolag som SBB föll -77% i år. Investerare blev rädda. 

Räntan som SBB betalar i snitt blev 1,46% mot tidigare 1,11%. Det är en höjning och fler kommer. Swedbanks ekonomer tror på 0,75 punkts höjning nu i september. Det kommer öka räntan ännu mer både för privatpersoner och företag. SBB föll -19% på sin rapportdag. VD har sagt att dom måste se till att leverera en trygg balansräkning. SBB har sålt massa fastigheter senaste månaderna. Han står fast vid den höga utdelningen att den kommer bestå. På dagens kurs är det 8,8% i direktavkastning. Vad jag minns VD lovade höja den varje år i 100 år. Köpläge? 

Sedan start 2014 har aktien gett 6% exkl. utdelning. Jag köper inga aktier och tror inte på vad VD lovar. För mig upplevs han som kaxig och oseriös. Enligt dom böckerna jag läst så säger miljardärer: Köp det du förstår och välj en bra ledning som är duktig och har fin historik bakom sig. Jag kör på det istället. Antal ägare på Avanza är nu nästan 200 000 i SBB. Alla har negativ utveckling på sina SBB aktier som köpt under 2019 och framåt. Köpte man innan så har man kanske positiv utveckling sedan start om man inte köpt fler aktier efteråt. 

Avanza rapporterade också igår och det såg inte roligt ut. Inflationen är högsta på 30 år, Sveriges index gick ner -30% på 6 månader vilket är sämsta utvecklingen sedan 1930 för första halvåret. Enligt grafer som finns i rapporten ser det ut som att sommarmånaderna brukar vara lite svagare. I Sverige är Avanza nr.1 med 16% marknadsandel. Efter dom ligger Nordnet med 6% och Nordea med 3% andel. Vinsten för Avanza föll med -32% per första halvåret mot samma period föregående år. Vinst per aktie för dessa 6 månader blev 4,75 kr. Jag tror man kan förvänta sig ungefär samma under resten av året. Förväntar mig nästan 10 kr för helåret 2022. 

Med dagens pris 157 kr är det P/E 15 vilket är normal värdering. Inte fynd, men inte heller dyrt. 73 000 aktieägare. Jag tror att dom som sparar, kommer fortsätta spara. Det ser jag på Twitter, folk ställer ut frågor om höjda priser påverkar ditt sparande, men dom flesta väljer nej. Sparandet fortsätter. Jag tror att alla småsparare kommer sluta spara och använda pengarna för bolån, el och bränsle istället. Mat är inte heller billig längre. Har en känsla att dessa konstiga tider kommer fortsätta ett år eller två till. 

Avanza blir nog ingen raket framöver. Jag hade nog avvaktat lite med att investera mer pengar här. Kanske köpa lite i taget varje månad och bygga upp en position innan det vänder om ett år eller två. Folk kommer spara mer och mer i framtiden, pension kan man inte lita på. Börskrasch är faktiskt bra för oss som har lite pengar över varje månad, då får du fler aktier.

Två Månadslöner

Friday, July 8, 2022

Sålde alla aktier 2022


Om senaste förändring i aktieportföljen: Ett bolag fick lämna portföljen helt och hållet och det är såklart lite tråkigt. Det är sällan jag gör någon förändring, tycker att alla bolag är bra som jag äger, men ibland tar man ett beslut och kör på det. Det är pengar vi ska skapa, det är det som är slutmålet. När jag ser en fin möjlighet så kör jag på det. En fin möjlighet dök upp under juni månad. Många aktier föll -40%. Det händer väldigt sällan. Extremt sällan.

Jag sålde hela innehavet i Skanska (även om den är köpvärd nu). Jämförde bolaget med mitt andra innehav Castellum (inom samma bransch ungefär) och valde att fylla på mer aktier i Castellum istället. Det är många anledningar till varför. Den största är att Castellum föll som ett sten till 135 kr nivån, runt -45% för i år. Bolaget är värd mycket mer än så. Över 200 kr faktiskt. Anledning nummer två är utdelning. Jag minns när VD lovade höjd utdelning för 25 året i rad. Det betyder över 8 kr vilket är runt 6% i direktavkastning. Det är just trygghet som jag satsar mer på nu. 

När jag jämförde båda aktier så var Castellum med finare tillväxt. Skanska är stora i USA och jag vill minska lite USA försäljning i portföljen. Att äga fond är okej, men att ha många svenska aktier som är stora i USA blir lite konstigt. Mitt andra innehav Securitas är stora i USA, det räcker. Skanska var ett litet innehav sedan start, jag har aldrig ökat i den även när möjligheter fanns. Haft dom i 4 år ungefär och den var nästan aldrig sexig investering. Alldeles för stort bolag för att göra snabba förändringar. 

Securitas hänger också lite på tråden bland mina innehav, faktiskt en av dom sämsta investeringarna i min portfölj, men här valde jag att öka innehavet istället och sänka min inköpspris. Bolaget slog rekord för jan-mar i vinstmarginaler, vinsterna är bra, framtiden är osäker med all våld och Securitas behövs mer än någonsin. I stort sett alla byggnader runt om oss har Securitas skyltar. Dom är stora, inte bara här men världen över. Nu när folk börjar flyga igen, borde det gynna bolaget.

Jag har nämnt på twitter för ett år sedan att Skanska och Securitas är bland sämsta investeringarna, men både bolagen är bra. Det är bara aktiekurserna som är tröga. Hur som helst ville jag inte missa Castellum, så ökade jag antalet aktier. Det känns bra. Jag är här för att tjäna pengar, ibland ska man ta jobbiga beslut. Båda aktier är bra, men jag tror Castellum kommer prestera bättre många år framåt och man får fin utdelning varje kvartal. Blev en lite plus på hela affären, men på fyra år är det väldigt dålig utveckling. Jag fick några utdelningar under åren också, så illa var det inte. Så länge det är inte förlust är jag nöjd. 

Två Månadslöner